
 阅读



服务热线
400-115-2002
近日,家居建材圈发生了两件看似毫不相干却值得放在一起审视的事。
一边是西安一座近6000平方米的整装大店开门迎客,装修、定制、主材、软装等被整合进同一栋楼,打出“一站式购齐一个家”的口号。另一边,一家曾由红星美凯龙控股、一度风光无限的整装公司,股权五次上架拍卖,起拍价从200万元一路降到1块钱,依然无人报名。
同一个赛道,一边是重金投入,一边是白送都没人接手。这并非巧合,而像一场公开的压力测试,把“整装到底靠什么赚钱”这个问题摆到了台面上。对于瓷砖这种“每套整装都绕不开的地基”而言,答案将直接决定未来几年谁能进入那张越来越短的供应链名单。
京东家装推出全国首个融合大店
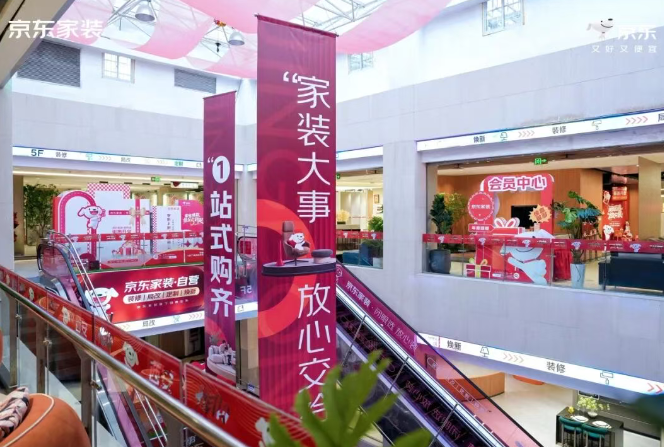
11月6日,京东家装全国首个融合大店在西安正式开业。门店面积近6000平方米,将整装、定制、主材、软装、家电家居等业态整合进同一物理空间,对外打出“装修+家电+家居,一站式购齐一个家”的定位,内设九大生活场景,打造集整家选购、设计体验与生活方式探索于一体的全新消费空间。
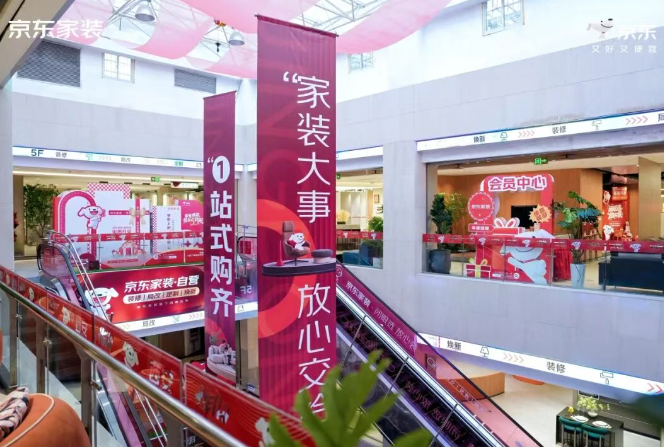
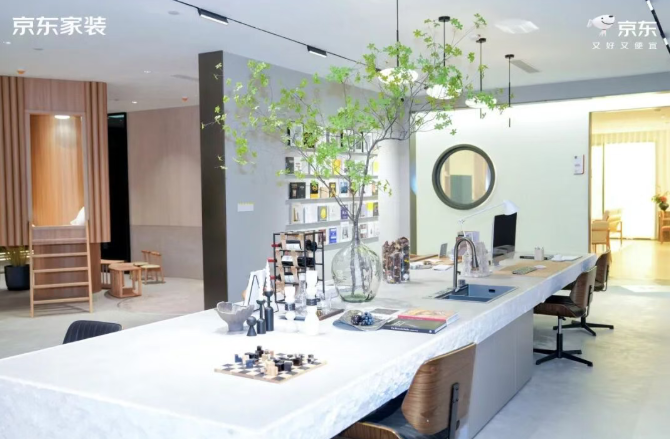
传统卖场的逻辑是“聚品类、收租金、把协调成本甩给消费者”,在这家买砖、那家定柜、再去隔壁挑家电,尺寸谁对、工期谁排、出问题谁兜底,全靠自己跑。京东家装这家融合店干的是反过来的一件事:把多个环节接到同一条链路上,消费者所见不再是零散单品,而是能走进去、坐下来、摸材质的整家方案。
家装行业长期困于“转包—工期失控—售后推诿”的恶性循环,而京东的解法是以自有交付体系从根上拆解这一死结。
京东家装的具体解法是“京东采、京东装、京东管”全自营模式:装修款由平台托管、按8个施工节点验收后付款;5200多名直管产业工人覆盖10大工种,不转包不分包;智能点位在水电改造阶段即提前预埋,实现“装修即智能、交付即到位”;整家质保5年、水电质保10年等。
红星美凯龙旗下整装品牌破产拍卖
近日获悉,红星美凯龙旗下整装品牌“家倍得”走向破产拍卖。
其核心运营主体为上海智澜恒装饰工程有限公司(曾用名“上海家倍得装饰工程有限公司”“上海美凯龙智装科技有限公司”,注册资本1亿元)已于2025年11月被上海三中院裁定破产清算。管理人将其持有的上海家倍得实业100%股权、南昌家倍得60%股权相继推上拍卖平台拍卖,五次流拍、降价到1元仍0人报名,标的“未经评估、按现状拍卖、不承担瑕疵担保”,接盘即承接一副难以估值的债务残局。在整装行业本身风险高企的背景下,这样的资产对市场缺乏吸引力。
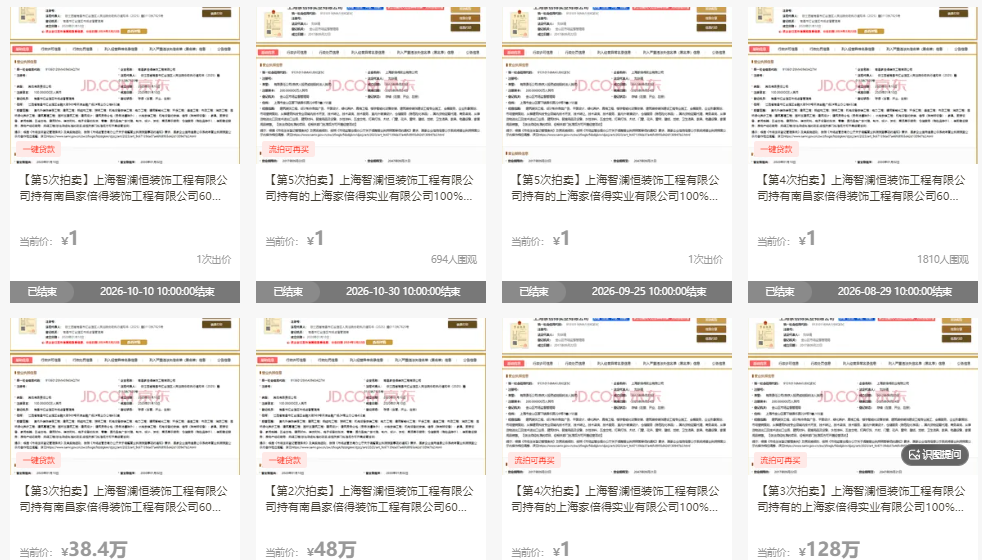
公开资料显示,家倍得起步并不算晚。红星美凯龙2012年就推出这个品牌,2013年开出8家店,巅峰时自营门店扩张至78家、家装门店一度达214家,覆盖200多座城市。红星美凯龙的设想看上去十分“自洽”:集团本身既有展厅资源,又有入驻品牌和到店客流,只要把来看家具的消费者顺势转化为整装客户,便能从“收租”延伸至“赚施工和供应链的钱”。然而,这个闭环始终未能合上。
根据财报数据,红星美凯龙建筑装饰服务营收从2024年3.32亿元降到2025年1.08亿元,同比-67.5%,毛利率由正转负至-43.6%。而红星美凯龙2025年整体归母净亏237.22亿元,创上市以来最大亏损,其中投资性房地产公允价值变动损失就占234.42亿元。整装这根“第二增长曲线”,非但没托住主业,反而成了失血口。
家倍得输在哪?不是不够努力,是试图用“卖场的思维”去做“交付的生意”。这两套资产负债表根本装不进一张报表:卖场是轻资产平台模式,招商、收租、管商户,风险分散;整装是重履约生意,一头连着对业主的交付承诺,一头绑着工长、工人、材料商,工期管控、售后纠纷、资金垫资每一环都得自己扛。平台擅长汇流量,却不擅长管工地。
更隐秘的一层矛盾,是“左右手互搏”。红星卖场里本身就驻着大量独立装修公司和定制经销商,家倍得作为集团自营整装,等于下场跟自己的商户抢单,商户没动力给自营整装让利,所谓“流量闭环”很多时候只是设想。再加上家倍得沿用了卖场“快速复制”的扩张思路,靠前端签单预收工程款维持周转,一旦新房大盘收缩、新签单跟不上兑付压力,资金链率先就断了。
整装赛道到底在比什么?
据行业机构数据,2026年全国家装市场规模约3.65万亿元,2025年存量房装修需求占比突破56%,预计2026年突破60%;2020至2025年,整装模式渗透率从26%升到44%;局部微改造的平均间隔从2021年的7.8年缩短到3.6年,72.4%的业主每3到5年就局改一次。由此看来,蛋糕没消失,只是从“买毛坯从头装”切成了“二手房重装、老房翻新、哪儿旧改哪儿”。
真正的问题是供给端太散、太烂。家装是典型的“大行业、小企业”:行业CR10仅1.8%左右,头部企业市占率不足3%。贝壳家装从1.97亿做到154.3亿已经是行业奇迹,可放在3.65万亿的盘子里仍是个零头。这个行业常年“劣币驱逐良币”,认真管工地的品牌利润被压死,没资质的小团队靠信息差和低价抢单,85%以上的家装企业都在喊流量缩水、获客变贵。
这恰恰是企业的机会:行业够散,才有整合空间;行业烂(转包、增项、售后推诿透支信任),才轮得到“用自营交付重建信任”的人收钱。京东赢在把线上二十年的供应链、履约、数智化能力一次性“总装”到了线下,且敢用平台托管+自有工人+长质保把风险接过来;家倍得输在只有流量和场景,却没有与之匹配的工地管控和现金流模型。
整装赛道的胜负手,不在于前端套餐多漂亮,而在后端四件事:能不能管住施工、能不能扛住垫资、能不能稳住供应链、能不能接住售后。流量只是入场券,交付才是护城河。
瓷砖的位置在哪?
那么,这场博弈里,瓷砖站在哪?位置极其关键。
瓷砖是住宅覆盖面积最大的建材,是最标准化、最适合集采的品类,也是任何一套整装方案里绕不开的“地基”。所以当京东家装要搭第一批供应链时,瓷砖和卫浴是被最先点名的品类。
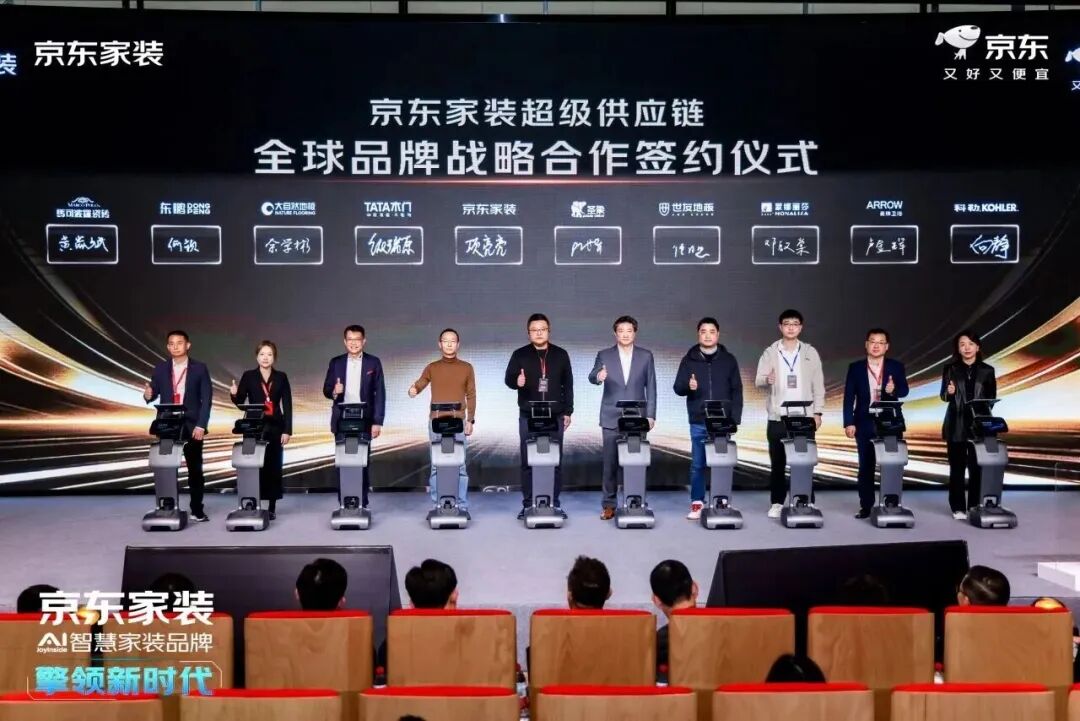
2026年3月,京东家装战略发布同期,马可波罗、东鹏、蒙娜丽莎、金意陶、箭牌、诺贝尔、欧神诺七家头部集体官宣全球战略合作,入选“超级供应链联盟”。3月工厂开仓节开闸28小时,建材全品类成交额同比翻倍、超50个品类增长超200%,箭牌还定制了京东独家爆品J1 Pro智能马桶。
此外,2025年,东鹏、蒙娜丽莎、欧神诺就与贝壳整装签了全国性核心供应商,稳稳吃下几个亿的体量;2026年,东鹏、欧神诺继续中标贝壳全国瓷砖战略招标。马可波罗上半年最亮眼的一笔,就是同时中标贝壳集采和京东整装,新增合作整装企业超500家。另外,部分瓷砖品牌整装渠道订单占比已接近三成,东鹏卫浴的设计师渠道贡献率超35%。渠道权力正在发生结构性位移,设计师/整装渠道占比提升,传统建材市场门店的角色正被替代。
为什么头部陶企如此激进?逻辑很直白:整装渠道利润低、账期长、服务重、风险大,但它是除工程之外最大的流量入口,装企握着消费者装修的“初始决策权”,这个位置短期谁也绕不开。
对于头部陶企来说,不必再在碎片化市场里逐个拼抢小单,只要对接好京东、贝壳、业之峰这几个大端口,就可能锁定上亿级的稳定出货。这是用“规模+供应链+交付”换来的议价权,中小品牌通常接不住。新锦成把旗下品牌明确推向整装、大角鹿做“前店后仓+自有瓦工团队”等,都是同一逻辑的不同解法。
瓷砖参与整装的四种模式
把头部和腰部玩家的动作归类,瓷砖切入整装已经跑出四种相对清晰的模式:
一是“进名单”式战略供应。例如,马可波罗、东鹏、蒙娜丽莎们对接京东、贝壳的全国材料库,总部层面组专门团队,用规模、5A品质、柔性交付换全国性中标,门槛是产能和供应链整合力。
二是“前店后仓+自有施工”式深度绑定。本质是从“供货商”升级成“装企的前端服务商”,用交付能力换订单,避免陷入无底线比价。
三是“套系化套餐”式提客单。不卖单片砖,输出厨卫焕新、全屋墙地整套方案,把搭配、损耗、辅材、加工打包成一口价套餐;叠加薄板、快装材料适配老房"不砸地"的局改需求。
四是“共享仓+区域装企”式精耕。马可波罗推进区域共享仓降履约成本,同时由经销商本地对接优质区域装企和设计驱动型装企,在巨头还没扫到的下沉市场,抢先占住本地交付的席位。
//////
把京东大店与家倍得拍卖放在一起看,整装赛道的胜负手已经清晰:前端套餐、流量入口、场景体验都是入场券,真正决定谁能留在牌桌上的,是后端的施工管控、资金垫付、供应链稳定与售后承接能力。
对于陶企而言,整装渠道的意义不在于“多一个卖货出口”,而在于它是除工程之外最大的前端流量入口。但也要清醒地看到,整装渠道利润低、账期长、服务重、风险大,并非所有陶企都适合全力押注。整装这盘棋,陶企该怎么下?答案不在前端套餐的花样里,而在后端交付的硬功夫中。
- END -
您可能喜欢:
继续阅读与本文标签相同的文章:


客服电话:400-115-2002 客服邮箱:cerchn@163.com 微信公众号:ceramicschinacom 抖音号:2175126764
©2002-中国陶瓷网All Rights Reserved 经营许可证编号:粤ICP备14052601号-1 地 址:佛山市禅城区张槎塱宝西路零壹科技园赣商大厦12楼